
乡墅赛道真相
2026-09-14
这两年,做城市家装的老板日子不好过。
新房红利退潮,存量房流量越来越贵,价格战打得是"签一单亏一单"。
与此同时,短视频却推给他们另一番景象:崭新的乡村别墅一栋栋拔地而起,配文"回村建房才是终极刚需"、"万亿蓝海、装企第二增长曲线"。
刷到这样的内容,装企老板们很难不心动。但有几个问题我们得先想明白:
乡墅市场的真实规模到底多大?这条赛道发生过什么?现在的格局和玩法是什么?以及,对装企来说,胜负手在哪?
乡墅这门生意最值钱的不是"万亿"这个数字,而是它在交付环节暴露出的信任缺口——这个缺口,恰好是做过城市家装数字化的人最熟悉的东西。
01 万亿是叙事,千亿是账本
关于乡墅市场的规模,大概率见过两个版本的数字:
版本一:万亿级
各类行业报告和自媒体普遍引用万亿级到两万亿级的说法。但顺着这些数字往下挖,大多来自企业白皮书或推广性质的"行业分析",权威机构的独立测算不多。
版本二:数千亿
根据国家统计局"农村住户固定资产投资完成额"的口径,该数据在2018年达到10039亿元的峰值后,已连续多年下降。其中2022年为7417.3亿元,2023年为6671.9亿元,2024年进一步降至6541.9亿元。
这里给大家一个更有体感的参照系:城市家装市场大约3-4万亿,品质乡墅细分大约相当于城市家装的10-15%——它确实是一门高客单的补充生意,但撑不起"第二增长曲线"这种想象。
还有一个容易被万亿叙事掩盖的事实:这个市场没有爆发式的增长故事。
城镇化率2025年末已达67.89%,城镇人口每年还在净增,而且农村盖好的房子空置率不低。
一句话小结:规模确实够养活一批区域公司,但不够支撑起一个资本故事。
02 第一课不是谁做大,而是谁先死
这条赛道最有价值的信息,藏在两家倒下的公司里。
宝家乡墅是"网上卖别墅"模式的开创者。
2019年,宝家销售额突破13亿元,业务覆盖全国27个省。2021年11月,资金链断裂全面爆发。账面累计亏损2.86亿元,拖欠款项总额约2.7亿元。2022年5月深圳中院受理破产清算。
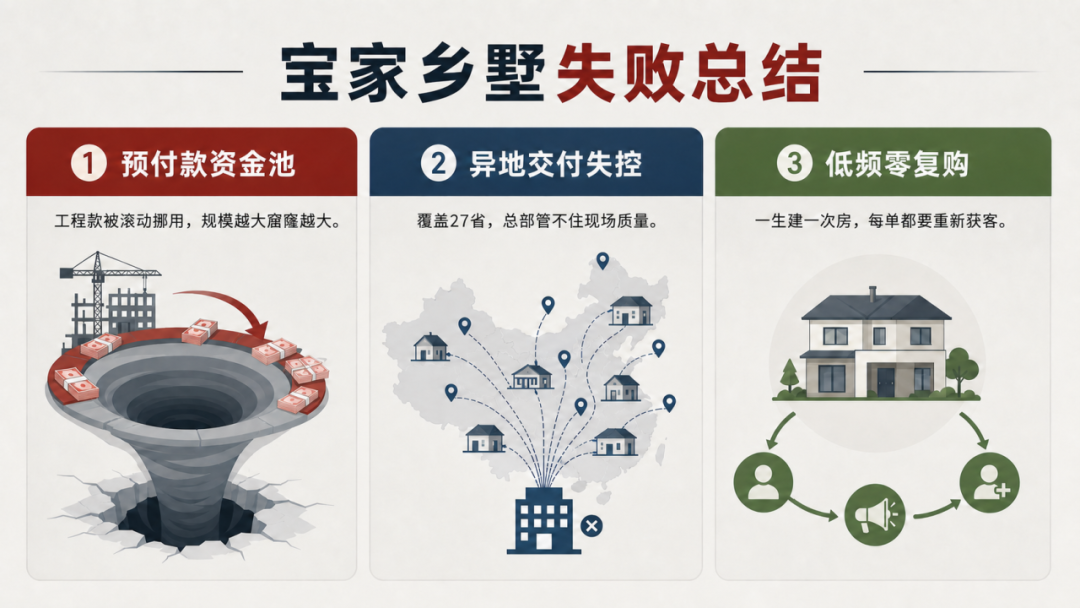
宝家死于三刀:预付款资金池——业主预付工程款被滚动挪用去开新城、做新营销,规模越大窟窿越大;异地交付失控——覆盖27省,工地散落全国,总部管不住现场质量;低频零复购——农民一生建一次房,没有转介绍飞轮,每单都要重新获客。
远大美宅是远大住工推出的工业化全装配式住宅产品,定位乡村自建及度假住宅市场。
远大住工2019年在港交所上市,市值一度超百亿港元。远大美宅采用"像造汽车一样造房子"的工业化模式,首创4S店经销模式,全面推广后经销商签约家数近1000家。
然而2022年由盈转亏,2023年继续亏损。2025年3月股票停牌。10月,远大住工公告称已"无法清偿到期债务且明显缺乏清偿能力",主动向长沙中院提交破产重整申请。
轻资产和重资产,在这条低频、垫资、异地交付失控的赛道里,殊途同归。
03 建材巨头接盘,但没有人是赢家
第一轮玩家出清之后,赛道并没有冷下来。
2025年,一批新的玩家开始进场,主角换成了建材系。
三棵树,2025年7月控股乡墅品牌美置乡墅;东方雨虹,2025年11月发布"雨虹美墅乡墅4S店"模式;建筑央企也在以示范项目形式试水模块化农房。
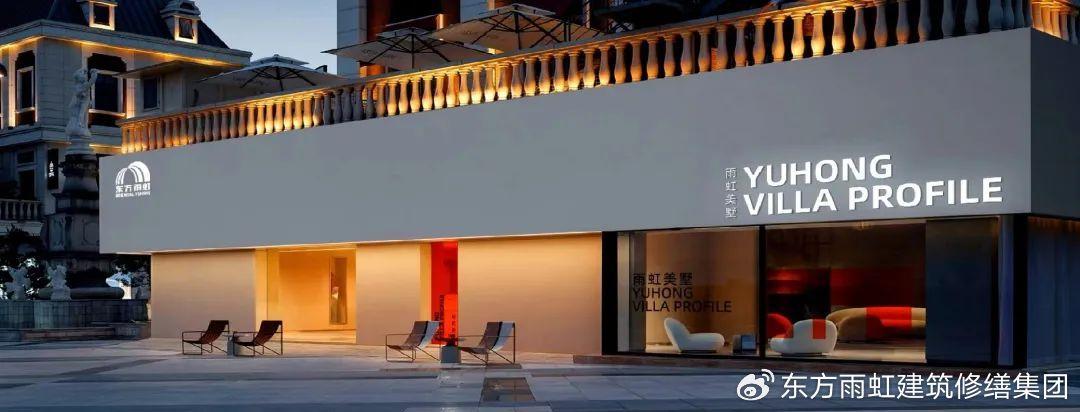
看懂这个牌桌的关键,是理解建材巨头的真正意图——它们要的不是乡墅利润,而是渠道下沉。
乡墅门店是切入县域建材零售市场的抓手,亏一点交付的钱,赚涂料、防水等主营产品的协同收益。这个逻辑装企学不来,也不用学。
但第二轮的格局并没有比第一轮好多少。
VC的热情已经消退,2024年后融资基本停滞,接盘的全是产业资本。
全国性的赢家依然没有出现——现存玩家仍以区域性品牌为主,年交付量普遍在数百栋级别,没有任何一家企业公布过年交付破千栋的可审计数据。
乡墅不缺接盘的人,缺的是能真正跑通模式的人
04 业主在城里,工地在老家
乡墅行业所有的问题,几乎都能收敛到这十个字:
业主在城里,工地在老家
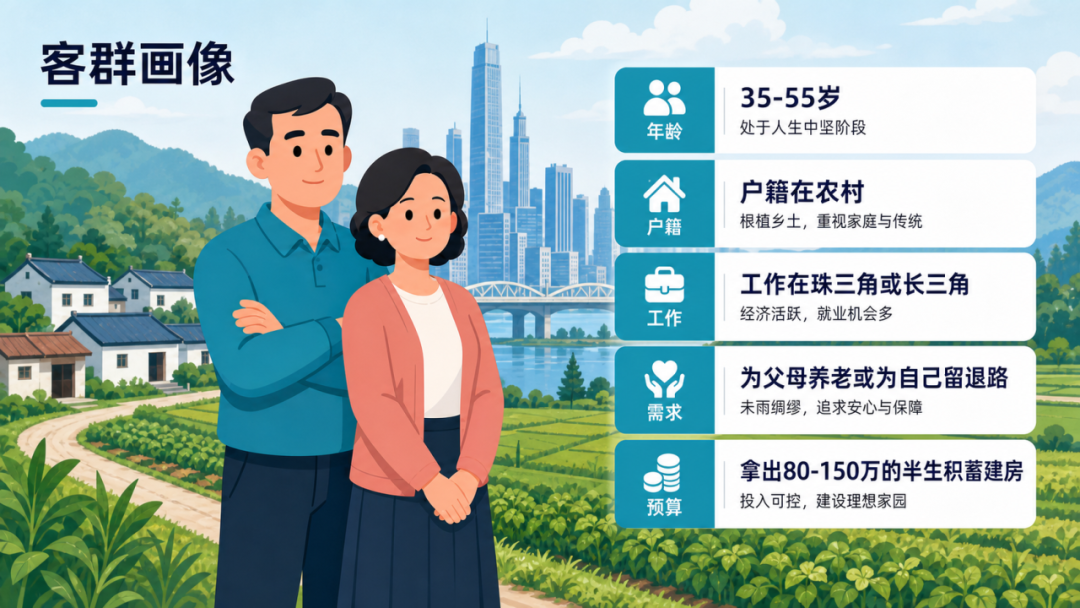
调研中反复出现的客群画像
出资人不在场,分期出资,无法监工——这三个条件放大了乡墅行业的每一个痛点:
1.远程监工难
出资人不在场,工地就成了黑箱。这些在城市装修中业主偶尔去现场还能看两眼的问题,在乡墅场景里,业主一无所知。
所以几乎所有乡墅品牌的获客话术第一条都是:"您在外面安心赚钱,工地我们帮您盯着。"——正因为这个问题没有真正被解决,它才会成为所有品牌共同的营销卖点。
2.施工队不靠谱,增项失控是常态
"报价18万、最后花32万",类似的故事在乡墅行业并不少见,无资质施工导致的事故也屡见报端。
3.供给侧持续恶化
全国乡村建设工匠约13万余人,50岁以上占超60%。年轻人不进这个行当,老师傅正在退休。
4.经济学层面极其苛刻
单栋毛利率行业口径约20-25%,但扣除获客、总部、异地管理和返工售后,净利率大概率是个位数。获客全靠短视频矩阵,线索到签约转化约6-7%,单个签约获客成本数千元。
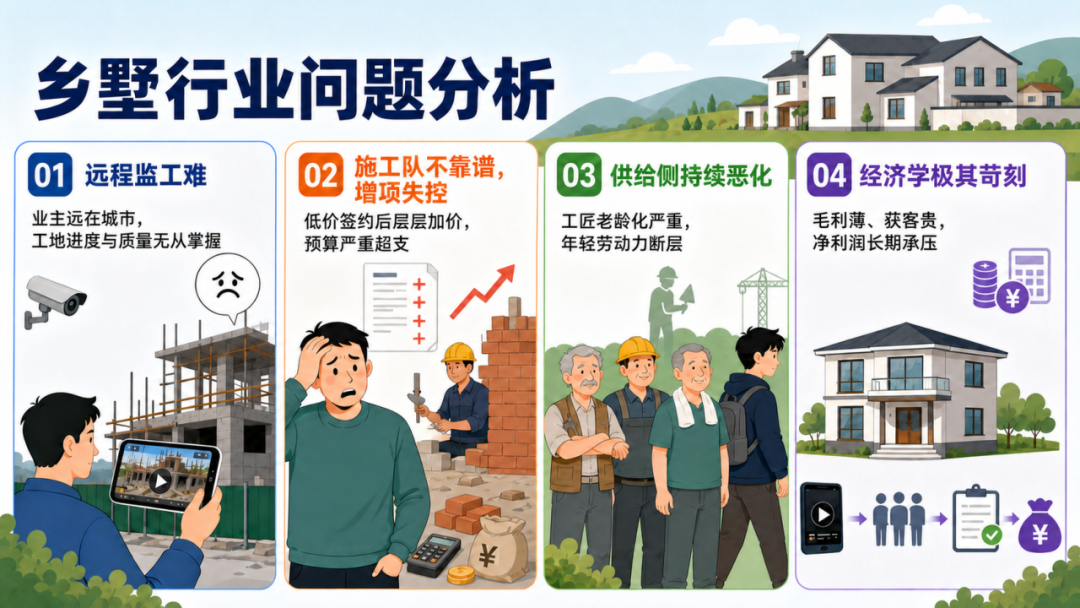
城市家装十年前踩过的坑,乡墅行业一个不落地全都有,还叠加了异地和低频两个城市家装没有的debuff。
05 信任重建靠的不是嘴是"过程可验证"
宝家乡墅暴雷之后,行业活下来的玩家几乎都在做同一件事:让过程可见。
湖南巨匠乡墅引入第三方资金监管,实行节点验收、分批付款,每道工序经业主确认后方可推进;东方雨虹的乡墅4S店标配业主APP"云监工"和"房屋数字化档案",关键节点由总部AI"云验收";乡墅优选平台上线数字化施工监管系统,以"全流程透明化建房服务"为核心抓手。
这些做法的方向高度一致,原因很简单:暴雷之前,"过程可验证"是营销卖点;暴雷之后,它变成了行业生存的底线。
业主已经被教育过一次了——他们不再相信"您在外面安心赚钱,工地我们帮您盯着"这句空话,他们要看到证据。
这个过程,城市家装早已走过。
十年前城市装修同样面临交付黑箱的信任危机,后来AI监工、云端记录、线上验收等工具逐步解决了"过程透明"和"结果可追溯"的问题。
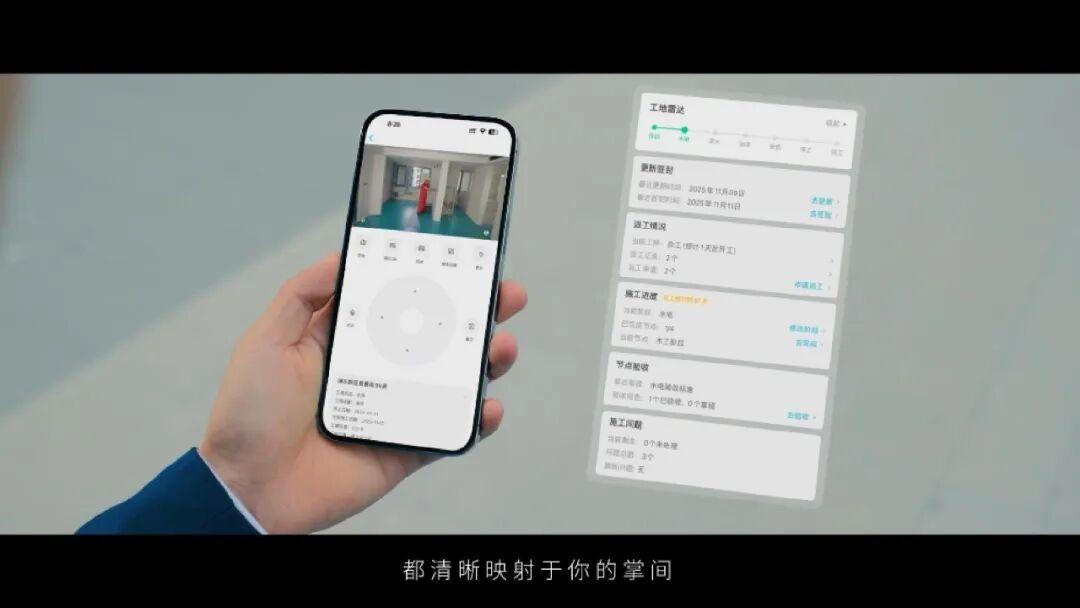
城市家装验证过的这条路,乡墅行业正在重新走一遍。
06 进场乡墅之前,先回答这三个问题
如果你是装企老板,正在考虑要不要碰乡墅,先问自己三个问题:
1.你的现金流扛得住垫资吗?
6-8个月的工期、一生一次的客户、没有复购飞轮——宝家的死法随时可以复制。如果做,务必按节点收款,把预付款比例压到最低。
2.你有异地交付的组织能力吗?
这个行业的工地天然分散。没有数字化的过程管控体系,开一个城市就多一批失控的工地。反过来说,如果你先把"远程管工地"的能力建起来,再扩张就是降维。
3.你的信任状是什么?
业主凭什么把80万交给一个几百公里外的公司?节点付款、影像凭证、数字化档案,这些才是能写进合同里的信任状。
乡墅不是万亿风口,它是一个规模数千亿、增长平缓、交付极难的市场。但它有一个罕见的特点:全行业最痛的问题,恰好是数字化最擅长解决的问题。
第一轮公司死在了"信任换规模"的旧打法上。第二轮的胜负手,大概率属于那些能把"过程可验证"做成核心能力的公司。
"业主在城里,工地在老家",这十个字既是最大的坑,也是所有机会的起点。